 Na sygnale
 9°C
Kalkulator kredytu hipotecznego: jak policzyć ratę, odsetki i całkowity koszt
Odpowiedź w trzech zdaniach
Rata równa dla 400 000 zł na 25 lat przy 7% to ok. 2827 zł miesięcznie. Liczy się ją wzorem annuitetowym z kwoty kredytu, miesięcznej stopy i liczby rat. Wynik jest orientacyjny, bo wiąże formularz informacyjny banku, a przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem.
Jak obliczyć ratę równą krok po kroku?
Ratę równą (annuitetową) liczy się wzorem R = K · r · (1+r)^n / ((1+r)^n – 1). K to kwota kredytu, r to oprocentowanie nominalne podzielone przez liczbę miesięcy w roku, a n to liczba rat. Przy niezmiennym oprocentowaniu każda rata ma taką samą wysokość. Przykład: kredyt 400 000 zł, spłacany 25 lat przy 7% rocznie.
- Podziel oprocentowanie roczne przez 12: r = 0,07 / 12 = 0,0058333.
- Pomnóż lata przez 12: n = 25 × 12 = 300 rat.
- Podnieś (1 + r) do potęgi n: (1,0058333)^300 ≈ 5,7254.
- Podstaw do wzoru: R = 400 000 × 0,0058333 × 5,7254 / (5,7254 – 1) = 2333,33 × 5,7254 / 4,7254 ≈ 2827,12 zł.
Suma 300 rat to ok. 848 136 zł. Po odjęciu pożyczonej kwoty zostaje ok. 448 136 zł odsetek.
Jak policzyć ratę w arkuszu kalkulacyjnym?
W arkuszu wystarczy funkcja PMT: wpisujesz stopę miesięczną (stopa roczna / 12), liczbę rat i kwotę kredytu ze znakiem minus, czyli PMT(stopa/12; liczba rat; -kwota). Wynik jest ten sam co ze wzoru. Tak policzoną ratę możesz potem wpisać jako stały wydatek do swojego budżetu domowego w Excelu.
Z czego składa się rata i dlaczego na początku spłaca się głównie odsetki?
Każda rata to część odsetkowa, liczona od kapitału, który jeszcze został do spłaty, plus część kapitałowa, która ten kapitał zmniejsza. Na początku kapitał jest największy, więc odsetki dominują.
Pierwsza rata w przykładzie:
| Część raty | Obliczenie | Kwota |
|---|---|---|
| Odsetki | 400 000 zł × 0,0058333 | 2333,33 zł |
| Kapitał | 2827,12 zł – 2333,33 zł | 493,79 zł |
Odsetki to ok. 83% pierwszej raty. W drugiej racie odsetki liczy się już od kapitału pomniejszonego o 493,79 zł, więc są nieco niższe, a część kapitałowa rośnie o tyle samo. Rata zostaje taka sama, zmienia się tylko podział. Te dwie części, rozpisane na każdy miesiąc, tworzą harmonogram spłat. Taki harmonogram, czyli szczegółowy kalkulator kredytu hipotecznego, można zbudować samemu w arkuszu: wiersz na ratę, kolumny na odsetki, kapitał i saldo.
Czym różnią się raty równe od malejących?
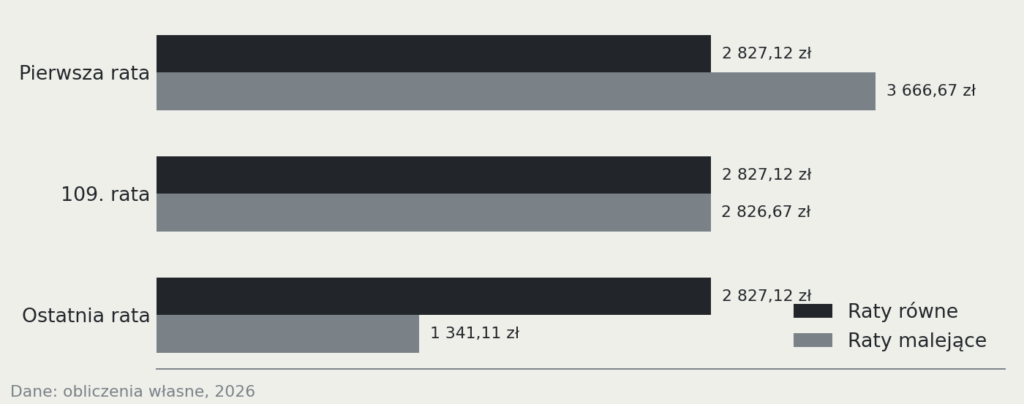
Przy ratach malejących część kapitałowa jest stała, a rata spada, więc spłata zaczyna się wyżej: pierwsza rata wynosi 3666,67 zł, wyraźnie więcej niż przy równych. Za to odsetki są niższe o ok. 97 tys. zł.
Wzór raty malejącej jest prostszy: część kapitałowa to kwota kredytu podzielona przez liczbę rat, w przykładzie 1333,33 zł. Do tego dochodzą odsetki od kapitału pozostałego. Maleją z miesiąca na miesiąc, więc każda kolejna rata jest niższa o 7,78 zł.
| Raty równe | Raty malejące | |
|---|---|---|
| Pierwsza rata | 2827,12 zł | 3666,67 zł |
| Ostatnia rata | 2827,12 zł | 1341,11 zł |
| Odsetki łącznie | ok. 448 136 zł | ok. 351 167 zł |
| Od której raty malejąca jest niższa | od 109. (2826,67 zł) |
Rata malejąca schodzi poniżej równej w 109. miesiącu, czyli w 10. roku spłaty. Przez pierwsze 9 lat jest wyższa.
Moje kryterium jest jedno: raty malejące mają sens wtedy, gdy 3666,67 zł w pierwszym miesiącu mieści się w budżecie z zapasem, a nie na styk.
Od czego zależy wysokość raty?
Wysokość raty zależy od trzech rzeczy: kwoty kredytu, okresu spłaty i oprocentowania. Wkład własny działa pośrednio, bo zmniejsza kwotę kredytu. Okres kredytowania nie może być dowolnie długi: kredyt hipoteczny spłaca się maksymalnie przez 35 lat.
Jak okres spłaty zmienia ratę i odsetki?
Dłuższy okres obniża ratę, ale podnosi łączny koszt odsetek. Dla kredytu z przykładu przy 7% (raty równe) wygląda to tak:
| Okres | Rata | Odsetki łącznie |
|---|---|---|
| 20 lat | 3101,20 zł | ok. 344 288 zł |
| 25 lat | 2827,12 zł | ok. 448 136 zł |
| 30 lat | 2661,21 zł | ok. 558 036 zł |
Spłata przez 30 lat zamiast 20 obniża ratę o ok. 440 zł, ale podnosi odsetki o ok. 214 tys. zł.
Jak zmiana oprocentowania wpływa na ratę?
Każdy punkt procentowy oprocentowania to ok. 250-260 zł miesięcznie przy kredycie z przykładu. Zmienne oprocentowanie bank aktualizuje zwykle co 3 miesiące, a nie od razu po decyzji RPP (UOKiK).
| Oprocentowanie | Rata miesięczna |
|---|---|
| 6% | 2577,21 zł |
| 7% | 2827,12 zł |
| 8% | 3087,26 zł |
Z czego składa się oprocentowanie: marża i wskaźnik?
Oprocentowanie kredytu to suma marży banku i wskaźnika referencyjnego. Wskaźnikiem referencyjnym bywa WIBOR 3M (stawka 3-miesięczna) albo POLSTR 1M Stopa Składana. Wskaźnik zmienia się w czasie, a marżę ustala bank.
Rozbiór widać na przykładzie reprezentatywnym jednego z dużych banków z października 2026 r.: oprocentowanie zmienne 5,35078% to POLSTR 1M Stopa Składana 3,56078% plus marża 1,79%.
Banki oferują trzy rodzaje oprocentowania:
- zmienne: zmienia się wraz ze wskaźnikiem referencyjnym,
- stałe: nie zmienia się przez cały okres kredytu, więc rata nie reaguje na zmiany stóp,
- okresowo stałe: stała stawka przez ustalony czas, na przykład pierwsze 5 lat, potem zmienna.
Ile wynosi całkowity koszt kredytu hipotecznego?
Całkowity koszt kredytu to odsetki plus prowizja i inne opłaty. W przykładzie z tego tekstu same odsetki to ok. 448 tys. zł, więc klient oddaje bankowi razem ok. 848 tys. zł, zanim doliczy opłaty.
Składniki kosztu:
- odsetki,
- prowizja banku,
- wycena nieruchomości (operat),
- ubezpieczenia wymagane przez bank.
Wycena bywa osobną opłatą. W jednym z dużych banków przy kredycie do 80 tys. zł kosztuje 300 zł. Przy wyższym kredycie płaci się 400 zł za mieszkanie albo 700 zł za dom jednorodzinny.
Odsetki to nie cały koszt. Pokazuje to przykład reprezentatywny ING z października 2026 r. dla kredytu 230 000 zł na niespełna 17 lat. Całkowity koszt kredytu wynosi tam 128 573,70 zł, z czego 7827,18 zł to opłaty inne niż odsetki. Miarą, która zbiera wszystkie koszty razem, jest RRSO, czyli rzeczywista roczna stopa oprocentowania: wyraża całkowity koszt kredytu w skali roku jako procent. W tym przykładzie wynosi 5,87%. Ile prowizja potrafi dodać do RRSO, widać na przykładzie kredytu gotówkowego na 50 tys. zł.
Nadpłata zmniejsza kapitał, od którego liczone są odsetki, więc obniża ich sumę.
Jaki wkład własny jest potrzebny?
Zwykle minimum to 10% ceny nieruchomości, a 20% pozwala uniknąć dodatkowego ubezpieczenia (porównywarka expander.pl, październik 2026). Dolny próg 10% potwierdzają oferty banków. Poziom wkładu wiąże się ze wskaźnikiem LTV, czyli stosunkiem kredytu do wartości nieruchomości. Banki kierują się tu zasadami Rekomendacji S KNF.
Kwota kredytu to cena nieruchomości minus wkład własny, więc wkład zmienia ratę wprost. Dla mieszkania za 500 000 zł (7%, 25 lat):
| Wkład | Kwota kredytu | Rata |
|---|---|---|
| 20% (100 000 zł) | 400 000 zł | 2827,12 zł |
| 10% (50 000 zł) | 450 000 zł | ok. 3180,51 zł |
Niższy wkład oznacza więc wyższą ratę, a zwykle także dodatkowy koszt ubezpieczenia. Kalkulator kredytu hipotecznego bez wkładu własnego przyjmie 0 zł, ale oferty bankowe zaczynają się od 10%. Wkład trzeba odłożyć, zanim złoży się wniosek, a to, jak oszczędzać 50-100 tys. zł, zależy od dochodu i czasu.
Czy wynik kalkulatora to rata, którą zaproponuje bank?
Nie. Kalkulator daje orientację, a wiążą formularz informacyjny i harmonogram, które bank przygotowuje po ocenie zdolności kredytowej i nieruchomości.
Rata z oferty może różnić się od wyliczonej z kilku powodów:
- marża jest ustalana indywidualnie,
- w ofercie mogą być ubezpieczenia,
- bank może doliczyć prowizję,
- przy stopie zmiennej rata zmieni się po aktualizacji wskaźnika.
Porównywarka lendi.pl pokazuje, jak duży bywa rozrzut. Dla kredytu 400 000 zł na 30 lat przy 20% wkładu raty ofert wynosiły w październiku 2026 r. od 2234 zł do 2537 zł. To ponad 300 zł różnicy miesięcznie, a RRSO tych ofert mieściło się między 5,62% a 7,03%. Oferty porównuję po RRSO i całkowitej kwocie do zapłaty, nie po samej racie, bo rata nie pokazuje opłat dodatkowych.
Ile trzeba zarabiać, żeby bank dał kredyt?
To zależy od zdolności kredytowej, a nie od progu kwotowego. Bank liczy ją z dochodów netto, kosztów utrzymania, innych zobowiązań i liczby osób w gospodarstwie (notus.pl, 2026). Dochód netto to kwota „na rękę”, więc warto znać różnicę między wynagrodzeniem brutto i netto. Dwie osoby z tym samym wynagrodzeniem mogą dostać różne kwoty, jeśli jedna ma raty innych kredytów albo więcej osób na utrzymaniu.
Jak zaplanować koszty życia i poduszkę finansową przy racie?
Po zapłaceniu raty budżet musi pokryć koszty życia i zostawić rezerwę na jej wzrost przy oprocentowaniu zmiennym. Najłatwiej rozpisać to we wspólnym planie budżetu domowego, w trzech pozycjach:
- rata kredytu, liczona na ostrożniejszym oprocentowaniu niż w ofercie,
- stałe koszty życia: opłaty, jedzenie, transport,
- rezerwa: poduszka finansowa na wzrost raty i nieprzewidziane wydatki.